 Simone
为什么所有者权益的增加记为贷方
的有关信息介绍如下:资产等于负债加权益。权益是和负债一样,贷方代表增加收入减成本最后产生利润归属所有者权益,所以收入增加计贷方。
关键是要记住恒等式 资产=负债+权益
所以权益是和负债一样贷方代表增加;收入减成本最后产生利润归属所有者权益,所以收入增加计贷方。
贷方余额表示期末所有者权益余额。所有者权益类账户的结构如所有者权益类账户的结构。所有者权益类账户的增加金额记入账户的贷方,账户若有余额,减少金额记入账户的借方,所有者权益相当于负债,也就是未付的,所以要记在贷方。
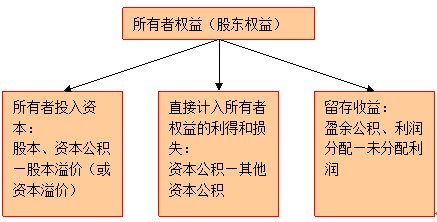
所有者权益,是指企业资产扣除负债后,由所有者享有的剩余权益。公司的所有者权益又称为股东权益。所有者权益是所有者对企业资产的剩余索取权,它是企业的资产扣除债权人权益后应由所有者享有的部分,既可反映所有者投入资本的保值增值情况,又体现了保护债权人权益的理念。
所有者权益的来源包括所有者投入的资本、其他综合收益、留存收益等,通常由股本(或实收资本)、资本公积(含股本溢价或资本溢价、其他资本公积)、其他综合收益、盈余公积和未分配利润等构成。
所有者投入的资本,是指所有者投入企业的资本部分,它既包括构成企业注册资本或者股本的金额,也包括投入资本超过注册资本或股本部分的金额,即资本溢价或股本溢价,这部分投入资本作为资本公积(资本溢价) 反映。
其他综合收益,是指企业根据会计准则规定未在当期损益中确认的各项利得和损失。
留存收益,是指企业从历年实现的利润中提取或形成的留存于企业的内部积累,包括盈余公积和未分配利润。