 Simone
提前还房贷,我开始后悔了!哪几类人千万不要提前还房贷?
的有关信息介绍如下:以下三类人千万不要提前还房贷:已经偿还了较长时间房贷的人、还完贷款后手中资金覆盖不了多久月供的人、理财收益率比房贷利率更高的人。具体阐述如下:
已经偿还了较长时间房贷
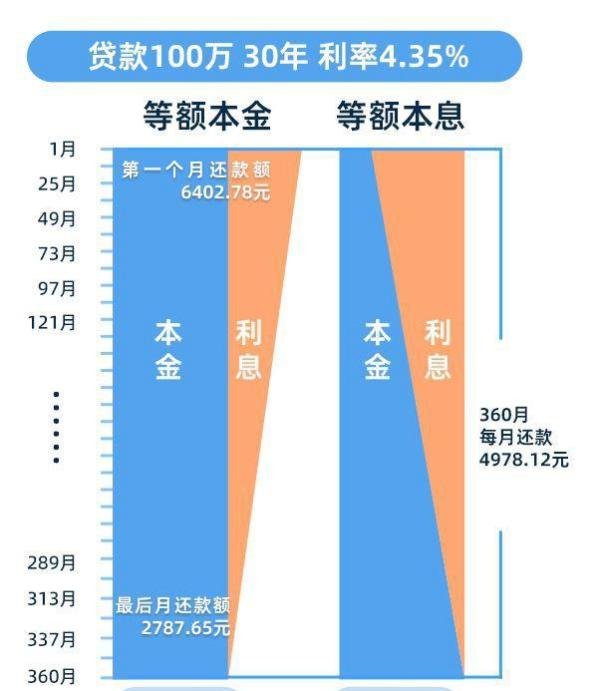
有些借款人已经还了较长时间贷款,贷款剩余年限较短,且当初选了等额本息的还款方式,大部分的利息前期已经还掉了,剩余年限的贷款额多为本金。
例如,在等额本息还款方式下,前期还款中利息占比较大,随着时间推移,本金占比逐渐增加。若已经偿还了较长时间,此时提前还款,节省的利息有限,没有太大意义。
还完贷款之后,手中的资金覆盖不了多久月供
例如,一个300万的房子,有200万负债,负债率高达66%,月供1.1万,手中现金50万;若提前还款50万,负债变为150万,负债率减少为50%,月供仍为1.1万,但手中没有现金。
在外部因素还不太稳定,生活中还有许多未知风险的情况下,手上保留一定的现金流更好,最好保证自己有至少18个月的缓冲资金。否则,如果突然失去收入来源或者遭遇风险事件需要动用资金,可能会走到房贷断供的境地,或者因没有选择余地而失去更好的发展机会,比如突然失去工作后只能匆忙降低薪资要求入职新公司。
理财收益率比房贷利率更高
房贷是按月还息,理财是按年付息。还房贷时,每个月都在还本金,时间越往后推,欠的本金越少,利息也在慢慢变少;而理财一直是用刚开始的本金来算收益的。
当理财的实际收益率大于房贷的实际利率时,将钱放在自己手里理财反而更划算,此时就不要考虑提前还房贷了。