 Simone
营业税金及附加在借方表示什么
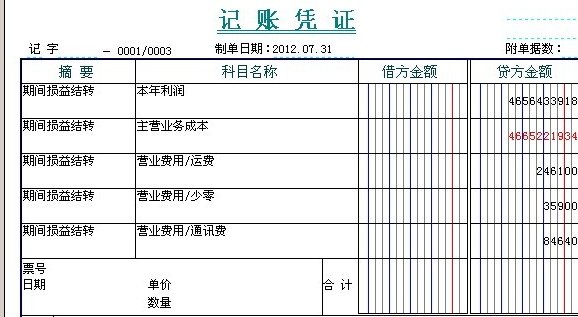
的有关信息介绍如下:营业税金及附加是损益类科目,月末结转入本年利润。
在借方表示:一是借方核算增加数;二是营业务税金及附加-城市建设维护税;三是主营业务税金及附加-教育附加;四是本年利润。
在贷方表示:一是贷方核算减少数;二是应交税金-城市建设维护税;三是其他应交款-教育附加; 四是主营业务税金及附加。
在《关于印发<增值税会计处理规定>的通知》(财会[2016]22号)发布之前,“营业税金及附加”核算的内容主要是:消费税、城市维护建设税、资源税、教育费附加等。
财会[2016]22号将“营业税金及附加”调整为“税金及附加”,同时核算范围也扩大到了原“管理费用”项下核算下的“房产税、土地使用税、车船使用税、印花税”。
经调整后,该科目核算企业经营活动发生的消费税、城市维护建设税、资源税、教育费附加及房产税、城镇土地使用税、车船税、印花税等相关税费。
扩展资料:
关于营改增及其利弊:
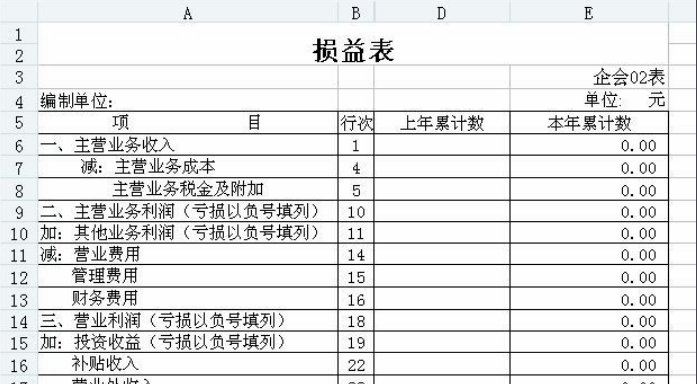
营业税存在着实质上重复缴纳的问题,营改增之后,营业税作为营业税金中最重要的一部分在利润表中消失,重复缴纳的弊端也被克服。
为了加快财税体制改革、进一步减轻企业赋税,调动各方积极性,深化供给侧改革,中国自2012年起试点,2016年起全面推广营改增。
中国财政科学研究院2017年8月发布的“营改增试点改革”第三方评估报告显示,营改增试点改革降低了企业税负,促进企业转变经营模式,推动了财税体制的改革和完善,总体看是一项成功的改革,预期目标都基本实现。
从实际效果来看,该政策更多的有利于中小企业。
参考资料来源:百度百科-营业税金及附加