 Simone
期后事项审计
的有关信息介绍如下: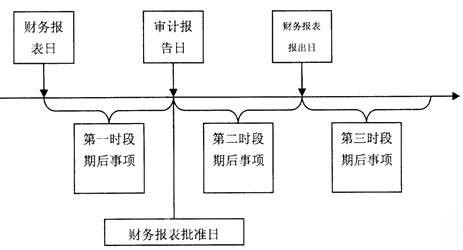
期后事项审计是注册会计师对资产负债表日至审计报告日之间发生的事项,以及审计报告日后发现的影响会计报表的事实进行核查的审计活动,旨在确保财务信息完整准确。其判断标准源于会计准则与审计准则的差异:前者界定至财务报告批准报出日,后者涵盖更长时间跨度 。
根据事项属性分为调整与非调整两类:调整事项(如诉讼判决、资产减值证据)需追溯调整报表金额;非调整事项(如自然灾害、政策变化)则要求在附注披露。审计程序包括结合年末余额测试(如验证应收账款回收性)和独立程序(询问管理层、查阅会议记录等),实施时段分为三个阶段,仅在财报日至审计报告日需主动识别 。
实务中,上市公司存在遗漏截止日期或简化说明等披露不规范现象。注册会计师需按准则要求,分时段采取调整报表、补充披露或修正审计意见等措施,以降低审计风险 。
想要了解更多“期后事项审计”的信息,请点击:期后事项审计百科