 Simone
一次指数平滑法
的有关信息介绍如下: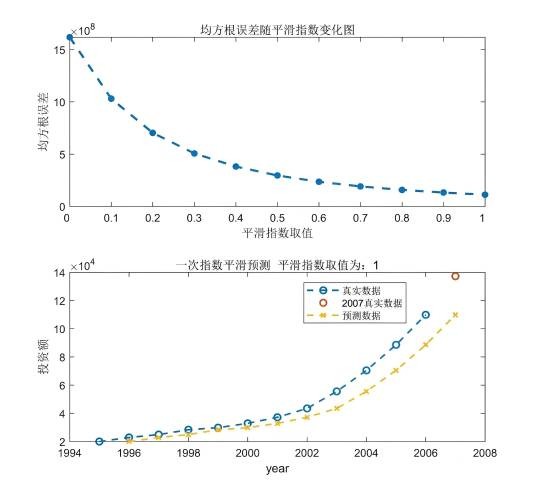
一次指数平滑法,也称为单一指数平滑法,是统计学中一种时间序列预测方法,通过当前观察值与前期预测值的加权平均生成下一期预测值,其特征为仅含单一平滑系数α,且历史数据权重随时间推移呈指数递减。其基本公式为St+1=αyt+(1−α)St,其中St+1为t+1期预测值,yt为t期观察值,St为t期预测值。
当预测值需快速反映最新变化时取较大α值(如0.6-0.9),代表长期趋势时取较小α值(如0.1-0.4)。当时间序列存在趋势时,该方法可能出现系统性预测偏差,此时需结合其他修正方法。
想要了解更多“一次指数平滑法”的信息,请点击:一次指数平滑法百科