 Simone
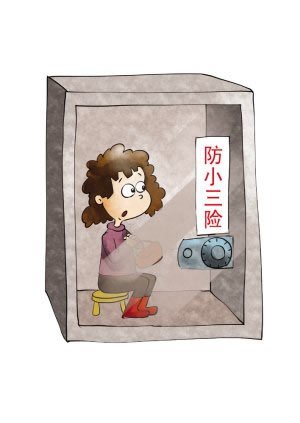
防小三险的防险观点
的有关信息介绍如下:不能“保鲜”婚姻,只是个噱头
这款婚姻保险一上市,便引来了各方热议。有人认为这类婚姻保险产品比较有创意,可以给家庭带来更多保障和安全感。但也有人认为它并不能从实质上给婚姻“保鲜”,只是个噱头。
已结婚7年的市民王先生听到该险种上市的消息后表示,他觉得这样的保险自己还是会考虑的。“保险名为爱你一生婚姻保障计划,我还是愿意买的。用这样一种方式投保,看起来像是把夫妻两个人拆分为投保人和受保人。但其实也是家庭理财的一种方式。”王先生认为,最低每年3000块的保费,也在自己的承受范围之内,这种投保作为一种理财方式,可以使自己的小家庭资产有所增加。
不过,也有市民对此持不以为然的态度。市民赵先生结婚3年,感情稳定。他认为感情不是一份保险就能保证的。“在我看来这不过是保险公司营销的噱头罢了!假如老婆一定要买,也只能硬着头皮买一份,但是我觉得意义不大。”
“防小三险”不过是个另类彩头
古罗马有句法谚是“法律不管床上之事”,国内法学界对此基本是持赞成观点的。形象一点说,一个人躺在床上,身边却睡着一条法律,无论利害都会让人睡不踏实安稳。从这个意义出发,“防小三险”显然有些伸手过长,在婚姻起步中要带上一纸保险单,无异于人为隔膜了爱情所凝聚的相互信任与依托,平添了一种惴惴不安的心理暗示。一者,投保人必须是丈夫无从谈起。婚后双方收入已成共同财产,再每年缴纳保费的话,实际上已区分不开实际投保人到底是丈夫还是妻子。二者,婚姻法有规定,因重婚、有配偶者与他人同居导致离婚的,无过错方有权请求损害赔偿。这是过错方应该承担的民事责任。显然,法律保障力度要远胜于保险契约,有损害赔偿存在,一纸保单又能算得了什么?
“防小三险”其实就是一个披着“婚姻”外衣的寿险产品,或者接近于一份意外、健康以及具有理财功能的传统保单。不过是揣摩新人图吉利的心理,将寿险产品换了个“有名无份”的“爱你一生”,来忽悠坠入爱河的纯真男女。
网友评价
有网友发帖称,苏州有家保险公司推出一款婚姻保险,主要功能就是防“小三”,只能丈夫作为投保人妻子作为被保险人,一旦离婚,妻子将享受到保单利益的大部分。该保险公司负责人则称这是一款专门由丈夫买给妻子的保险,更能体现丈夫对妻子和家庭的责任感,但是,“夫妻在购买上述保险后,一旦离婚,我们不会对此赔偿。”
按照一般人理解,既然定位为“防小三险”,出现了“小三”且导致婚姻破裂,保险受益人就应该得到保险公司的赔偿。如果婚姻破裂后,保险公司却一分钱不赔,“防小三险”从何谈起?
对这种婚姻保险,业内人士认为其实就是一个披着婚姻外衣的寿险产品。这意味着,保险公司打出“防小三”的幌子推销婚姻保险,出了问题又拒绝赔偿,有欺骗之嫌。
近年来,社会上“小三”现象增多,2011年全国民政统计数据显示,去年一季度,我国就有46.5万对夫妻办理离婚登记,平均每天有5000多个家庭解体。在这个背景下,一些保险公司从中看到商机,推出所谓的“防小三险”它虽然不够光明正大,但还能被人们接受,因为感情方面的损失予以经济补偿,也未尝不是一种补偿方式。可这个时候,保险公司出于自身利益算计,却拒绝赔偿,岂不是涉嫌欺诈?