 Simone
马尔科夫链蒙特卡洛方法
的有关信息介绍如下: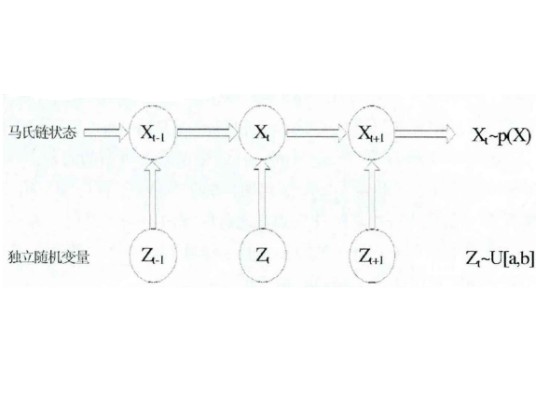
马尔科夫链蒙特卡洛方法(Markov Chain Monte Carlo),简称MCMC,产生于19世纪50年代早期,是在贝叶斯理论框架下,通过计算机进行模拟的蒙特卡洛方法(Monte Carlo)。该方法将马尔科夫(Markov)过程引入到Monte Carlo模拟中,实现抽样分布随模拟的进行而改变的动态模拟,弥补了传统的蒙特卡罗积分只能静态模拟的缺陷。MCMC是一种简单有效的计算方法,在很多领域到广泛的应用,如统计物、贝叶斯(Bayes)问题、计算机问题等。
想要了解更多“马尔科夫链蒙特卡洛方法”的信息,请点击:马尔科夫链蒙特卡洛方法百科


