 Simone
财务费用预算
的有关信息介绍如下: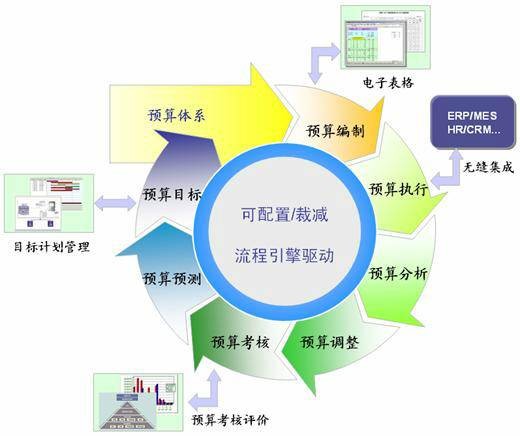
财务费用预算是反映企业预算期内因筹集和使用资金所发生费用支出的专项计划,属于财务预算范畴,通常依据借款计划、外币存贷款情况、债券发行等要素编制 。其涵盖利息支出(减收入)、汇兑损失(减收益)、借款手续费及其他筹资费用,符合资本化条件的资产借款费用需单独资本化处理(符合资本化条件的资产指需要经过相当长时间建设才能达到预定使用状态的固定资产等,通常为一年以上含一年) 。
该预算编制可采用历史数据分析法、因素分析法和零基预算法,核心环节包括融资成本预测与外汇风险测算。企业需结合贷款规模、利率变动、汇率波动及金融工具选择等要素,优先完成信贷预算后再实施编制,通过评估金融政策优化筹资方案,并借助信息化工具监控执行情况 。
想要了解更多“财务费用预算”的信息,请点击:财务费用预算百科